Capital initial ou capital restant dû : quelle différence ?
Sur capital initial, la cotisation est calculée sur le montant emprunté au départ et reste stable. Sur capital restant dû, la base diminue avec le remboursement, tandis que la cotisation varie, notamment avec l’âge. Ces modes produisent donc des primes fixes ou variables, mais aucun n’est systématiquement moins cher : comparez les coûts réels du contrat.
Qu’est-ce qu’une assurance sur capital initial ?
Le capital initial correspond au montant initial du crédit. Dans une assurance emprunteur calculée sur le capital initial, le taux d’assurance s’applique à ce montant pendant toute la durée du prêt. La cotisation est fixée dès le départ et reste stable tout au long du crédit.
Cette stabilité facilite la gestion de votre budget : vous connaissez à l’avance le montant de votre assurance. Lorsque le financement comprend plusieurs prêts, un prêt à taux zéro ou différentes phases de remboursement, la combinaison de ces différentes lignes peut toutefois créer des paliers dans l’échéancier global.
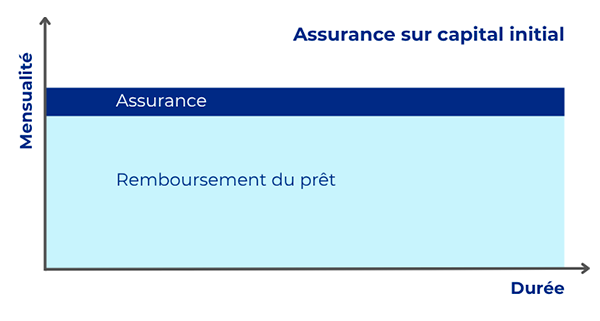
Schéma de principe : sur capital initial, la base de calcul reste le montant emprunté à l’origine.
Pour un prêt unique, la formule de calcul d'une assurance en CI peut être résumé ainsi :
Cotisation mensuelle = capital emprunté × taux d’assurance × quotité ÷ 12
La quotité correspond à la part du prêt couverte par l’assurance pour chaque emprunteur.
Qu’est-ce qu’une assurance sur capital restant dû ?
Le capital restant dû (CRD) correspond à la part du capital qu’il vous reste à rembourser à une date donnée. Dans une assurance emprunteur calculée sur le capital restant dû, la base de calcul diminue progressivement à mesure que vous remboursez votre prêt. Elle conduit à des cotisations variables qui peuvent être dégressives tout au long du crédit ou augmenter avant de diminuer.
Souvent la cotisation d’assurance ne diminue pas forcément dès le début du crédit. Son montant dépend aussi d’autres paramètres, notamment de l’âge atteint par l’assuré. Les cotisations peuvent donc augmenter pendant les premières années, puis diminuer lorsque la baisse du capital restant dû devient prépondérante. Les primes évoluent généralement par paliers annuels selon les contrats.
Voici deux schémas qui illustrent les différences entre les formules des CRD :
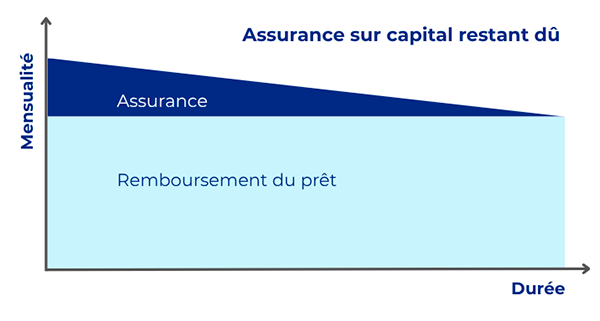
Le 1er schéma illustre un "CRD simple" : la base de calcul diminue avec le capital restant dû.
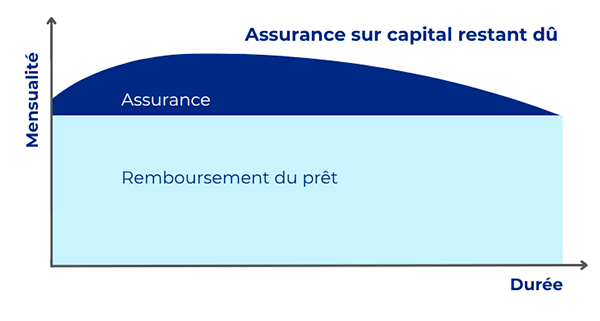
Ce 2ème schéma montre un "CRD âge atteint", où la cotisation augmente sous l’effet de l’âge, avant de diminuer.
La formule de base pour le calcul d'une assurance en CRD c'est :
Cotisation d’assurance = capital restant dû à la période concernée x taux d’assurance x quotité assurée
Mais souvent d'autres variables entrent en jeu, comme l'âge atteint, ce qui complexifie la formule !
À ne pas confondre : base de calcul et montant pris en charge
Capital initial ou capital restant dû désigne ici la base utilisée pour calculer vos cotisations d’assurance. Cela ne correspond pas forcément au montant pris en charge en cas de sinistre. En cas de décès ou de perte totale et irréversible d’autonomie (PTIA) couverte, l’assureur rembourse à la banque tout ou partie du capital restant dû à la date du sinistre, selon la quotité assurée et dans les conditions prévues au contrat.
Quelle différence sur le coût total ?
Le choix entre tarif basé sur capital initial ou sur capital restant dû a un impact sur le coût total de l’assurance, mais il ne suffit pas à déterminer à lui seul quel contrat sera le moins cher. Le calcul du tarif d’une assurance de prêt immobilier dépend de plusieurs variables. Chaque assureur applique sa propre méthode de calcul du prix selon le profil de l’emprunteur et les risques pris en compte dans la tarification : profession, sports pratiqués et, lorsque la réglementation le permet, santé. Le tarif dépend aussi des caractéristiques du prêt (montant, durée, taux) et des garanties souscrites. Deux contrats calculés sur la même base peuvent donc afficher des coûts très différents.
Une assurance sur capital initial peut donc être moins chère qu’une assurance sur capital restant dû, ou l’inverse : il n’y a pas de règle absolue. Pour comparer deux offres, regardez les montants en euros indiqués par l’assureur : mensualités, coût sur 8 ans et coût total de l’assurance.
La façon dont les cotisations sont réparties au cours du prêt compte également. Pour comprendre cette répartition dans le détail, consultez votre échéancier d’assurance.
|
Mode de calcul |
Base utilisée |
Cotisations |
À retenir |
|---|---|---|---|
|
Capital initial |
Montant emprunté au départ |
Stables |
Le coût dépend du tarif appliqué par l’assureur. |
|
Capital restant dû |
Capital restant à rembourser |
Variables |
L’évolution dépend du CRD et d’autres paramètres, notamment l’âge. |
|
Dans les deux cas |
— |
— |
Comparez les coûts en euros, pas seulement le mode de calcul. |
Exemple de calcul comparatif
Prenons l’exemple de Maxime, qui emprunte 150 000 € sur 20 ans avec un taux de crédit de 3,20 %. Les trois tarifications ci-dessous montrent comment le mode de calcul modifie le montant et la répartition des cotisations.
Avec une assurance calculée sur le capital initial, Maxime paie 50 € par mois, stable tout au long du crédit. Sur les 8 premières années, il aura ainsi versé 4 800 € d’assurance (50 € x 96 mois).
Avec l’assurance sur capital restant dû de l’exemple actuel, sa cotisation est variable : elle s’élève à 56,69 € le premier mois, atteint 62,22 € en 7ème année, puis baisse jusqu’à 21,85 € deux ans avant la fin du prêt. Le coût de l’assurance sur les 8 premières années atteint 5 811 €.
Parmi les assurances sur capital restant dû, certains contrats proposent un lissage avec le crédit. Dans ce cas, la prime d’assurance évolue au cours du prêt, mais la mensualité globale du crédit reste stable : la répartition entre remboursement du prêt et assurance évolue au fil du temps. Dans l’exemple de Maxime, la cotisation est de 92,72 € le premier mois, puis diminue plus rapidement que sur le CRD standard. Sur 8 ans, cette formule est la plus chère des trois, avec un coût de 7 417 €.
|
Méthode |
1er mois |
7e année |
2 ans avant la fin |
Coût sur 8 ans |
|---|---|---|---|---|
|
Capital initial |
50 € |
50 € |
50 € |
4 800 € |
|
Capital restant dû |
56,69 € |
62,22 € |
21,85 € |
5 811 € |
|
Capital restant dû - CRD lissé |
92,72 € |
64,87 € |
11,25 € |
7 417 € |
Conséquence sur la mensualité
Sur capital initial, la cotisation d’assurance reste stable. Sur capital restant dû, elle évolue au cours du prêt et peut donc faire varier la mensualité assurance comprise. Avec un CRD lissé, la mensualité globale reste stable, mais la répartition entre assurance et remboursement du crédit évolue.
Dans cet exemple, le capital initial est le moins cher sur les 8 premières années. Cette comparaison illustre pourquoi il faut regarder les coûts à plusieurs horizons, sans généraliser le résultat à tous les contrats.
Avantages et limites de chaque méthode
Quels sont les avantages et les limites du capital initial ?
Le principal avantage du capital initial est la lisibilité : les cotisations fixes permettent d’anticiper facilement le budget d’assurance. Sa limite est que la base de calcul ne diminue pas à mesure que le capital du prêt est remboursé. Selon le tarif du contrat et la durée pendant laquelle le prêt est conservé, cette assurance sur capital initial peut donc conduire à un coût plus élevé qu’une autre offre. Ce n’est toutefois pas systématique.
Quels sont les avantages et les limites du capital restant dû ?
Le capital restant dû a pour avantage une base de calcul qui diminue avec l’amortissement du prêt : les cotisations peuvent ainsi devenir faibles en fin de crédit. Mais une assurance emprunteur dégressive n’implique pas nécessairement une baisse régulière dès le départ. Certains contrats voient leur tarif augmenter pendant un temps avant de diminuer ensuite.
Selon les contrats, les primes peuvent être plus ou moins lissées sur la durée du prêt : certaines sont très concentrées sur les premières années, d’autres davantage étalées. Une forte concentration des primes peut rendre l’assurance plus coûteuse en début de crédit et réduire l’intérêt économique d’un changement d’assurance réalisé plusieurs années plus tard, puisque les primes déjà versées ne sont pas récupérées.
Le capital restant dû n’est donc pas systématiquement synonyme d’économies : il faut regarder à la fois le coût total d’assurance et la répartition des cotisations dans le temps.
Le cas particulier du CRD lissé
Le CRD lissé est une forme particulière d’assurance sur capital restant dû. Les cotisations évoluent, mais leur répartition est organisée de façon à maintenir stable la mensualité globale du crédit. Ce lissage augmente le coût du crédit : en début de prêt, une part plus importante de la mensualité est consacrée à l’assurance, ce qui ralentit le remboursement du capital et entraîne davantage d’intérêts à payer.
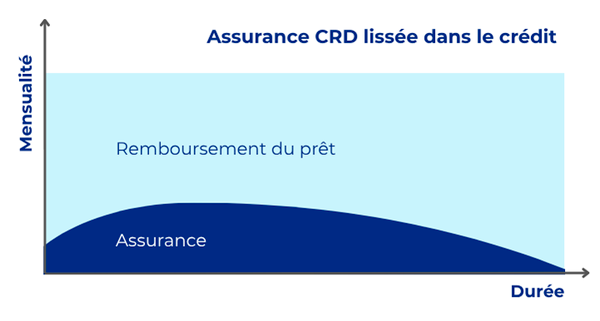
Pour comprendre plus précisément le fonctionnement du CRD lissé et son impact sur le coût du crédit, consultez notre article sur le TAEA et le TAEG.
Comment choisir entre CI et CRD selon votre prêt ?
Capital initial ou capital restant dû : le mode de calcul est un critère parmi d’autres pour comparer deux assurances emprunteur. Pour choisir le contrat adapté à votre prêt, regardez surtout ce que vous allez réellement payer et le niveau de couverture proposé.
- Comparez des contrats à garanties équivalentes. Vérifiez les garanties, les quotités et les conditions de couverture demandées par votre banque. Comparer uniquement le prix de deux contrats qui ne couvrent pas les mêmes risques n’aurait pas de sens.
- Comparez les coûts à plusieurs horizons. Ne regardez pas uniquement le coût total de l’assurance. Comparez les mensualités, le coût sur 8 ans et le coût jusqu’au terme du prêt. Une assurance peut être moins chère sur 20 ans tout en coûtant davantage pendant les premières années, ou l’inverse. Ces différents horizons permettent de mieux mesurer l’impact du mode de calcul et de la répartition des cotisations.
- Gardez en tête qu’un crédit va rarement jusqu’à son terme. Lorsqu’on souscrit un crédit sur 20 ou 25 ans, on peut penser qu’on le conservera jusqu’à son échéance. En pratique, la durée effective moyenne d’un crédit immobilier est d’environ 8 ans, notamment en raison des reventes, déménagements, séparations, nouveaux projets immobiliers ou remboursements anticipés. C’est d’ailleurs cette durée effective moyenne qui a justifié, dans les travaux parlementaires de la loi Lemoine, l’affichage du coût de l’assurance sur les 8 premières années. Il est donc important de regarder les économies réalisées dès les premières années, et pas seulement celles projetées jusqu’au terme du prêt.
- Vérifiez comment les cotisations évoluent et se répartissent dans le temps. Des mensualités fixes offrent une bonne visibilité sur votre budget. Avec des cotisations variables, regardez si les primes sont concentrées au début du crédit ou davantage étalées. Votre échéancier permet de visualiser cette répartition.
- Si vous changez d’assurance en cours de prêt, comparez ce qu’il vous reste réellement à payer. Les primes déjà versées sont acquittées : l’économie éventuelle doit être calculée à partir des cotisations futures de votre contrat actuel et de celles du nouveau contrat.
Pour comparer plus précisément l'évolution de votre tarif au fil du prêt, consultez notre guide pour comprendre votre échéancier d’assurance emprunteur.
Et pour la Garantie Emprunteur de la Macif ?
La Garantie Emprunteur de la Macif est calculée sur le capital initial. Elle associe ainsi la lisibilité d’une cotisation stable à un tarif économique.
À titre d’exemple, pour un couple de 32 ans, employés, non-fumeurs et assurés chacun à 100 %, empruntant 250 000 € sur 20 ans à 3,30 %, le coût moyen de l’assurance proposée par la banque est de 22 000 €, contre 9 718 € avec la Garantie Emprunteur de la Macif. Soit une économie réalisée supérieure à 12 000 €, avec un écart de TAEA de 0,45 point pour le couple.1
Réalisez votre devis pour connaître votre tarif et le comparer avec votre assurance actuelle :
Points à retenir sur le capital initial ou restant dû
- Capital initial ou capital restant dû : la première méthode repose sur une cotisation stable, la seconde sur une base de calcul qui diminue et des cotisations variables.
- Aucune méthode n’est systématiquement moins chère : comparez les mensualités, le coût sur 8 ans et le coût total de l’assurance.
- Avec le capital restant dû, regardez aussi la répartition des primes : elles peuvent être concentrées sur les premières années ou davantage étalées dans le temps.
- Le CRD lissé est une forme particulière de capital restant dû : la mensualité globale reste stable, mais le lissage ralentit le remboursement du capital et augmente les intérêts à payer.
Questions fréquentes sur l'assurance emprunteur en CI ou CRD
Le capital restant dû est-il toujours moins cher ?
Non. La base de calcul diminue avec le remboursement du prêt, mais le coût dépend aussi du tarif de l’assureur, du profil de l’emprunteur, des caractéristiques du crédit, des garanties et de la répartition des primes. Une assurance sur capital restant dû peut donc coûter plus ou moins cher qu’une assurance sur capital initial.
Une assurance sur capital restant dû est-elle toujours dégressive ?
Non. Le capital restant dû diminue, mais la cotisation d’assurance peut d’abord augmenter, notamment sous l’effet de l’âge, avant de diminuer. Une assurance emprunteur dite « dégressive » n’implique donc pas nécessairement des cotisations qui baissent dès le début du prêt..
Comment savoir si mon assurance est calculée sur le capital initial ou le capital restant dû ?
Consultez les conditions de votre contrat et votre échéancier d’assurance. Des cotisations fixes correspondent généralement à une tarification sur capital initial, tandis que des cotisations variables peuvent signaler un calcul sur capital restant dû. En cas de doute, vérifiez la base de calcul indiquée par l’assureur.
Pourquoi comparer le coût de l’assurance sur 8 ans ?
Parce qu’un crédit immobilier est souvent soldé bien avant son échéance initiale. La durée effective moyenne d’un crédit immobilier est d’environ 8 ans. Comparer le coût sur 8 ans permet donc de compléter utilement le coût total calculé jusqu’au terme du prêt.4
La répartition des primes a-t-elle un impact si je change d’assurance ?
Oui. Si une part importante des primes a été payée pendant les premières années du prêt, les économies encore réalisables en changeant d’assurance peuvent être réduites. Pour comparer, regardez les cotisations qu’il vous reste à payer avec votre contrat actuel et avec le nouveau. Pour les conditions et démarches, consultez notre guide pour changer d’assurance emprunteur.